2021年电力电子元器件行业发展概况 可控硅与晶闸管的机遇与挑战

电力电子元器件是仪器仪表、工业控制、新能源等领域的核心基础部件,其中可控硅(晶闸管)作为大功率电力电子器件的代表,长期占据重要地位。2021年,在全球供应链紧张、原材料价格波动以及“双碳”目标推动新能源产业快速发展的背景下,可控硅/晶闸管行业呈现出新的发展态势。本文将从行业规模、市场需求、技术趋势、竞争格局及未来展望等方面进行梳理。
一、行业规模与市场概况
2021年,中国电力电子元器件市场总体保持增长。据相关行业协会统计,可控硅及派生器件(如快速晶闸管、双向晶闸管、光控晶闸管等)国内市场规模超过80亿元人民币,同比增长约10%。全球市场中,中国已成为最大的晶闸管生产国和消费国,产量占全球比重超过50%。由于2020年低基数效应,2021年需求复苏明显,尤其是下半年工业自动化、光伏逆变器、电动汽车充电桩等领域拉动了晶闸管用量上升。
二、下游应用领域分析
在仪器仪表领域,可控硅主要用于电源控制、调压、固态继电器等场合。2021年仪器仪表行业稳步发展,对高可靠性、小封装晶闸管需求增加。除此之外,主要应用还包括:
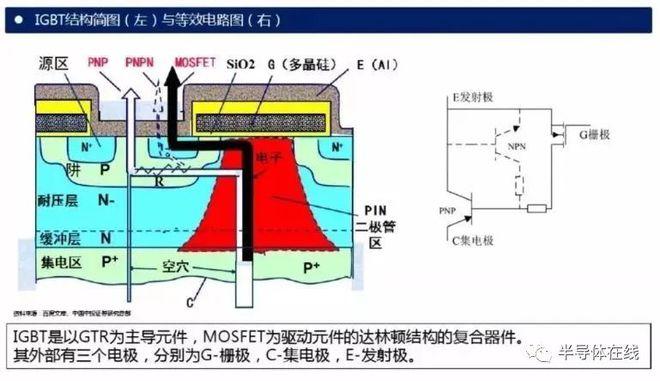
- 工业电机控制与软启动器:传统晶闸管仍占据主导,但受到IGBT等新型器件的替代压力。
- 新能源发电:光伏逆变器中的旁路、防反二极管及功率控制部分使用晶闸管,但占比有限,主要受益于光伏装机量增长。
- 电动汽车及充电设施:充电桩中的整流与功率调节环节需使用大功率晶闸管,随着充电桩建设加速,需求显著提升。
- 家用电器:调光、调速、温控电路中大量使用双向晶闸管,保持稳定增长。
三、技术发展趋势
2021年,可控硅/晶闸管技术呈现以下方向:
一是高频化与快速化:为适应高频开关电源、感应加热等场景,快速晶闸管和门极可关断晶闸管(GTO)技术成熟,开关损耗进一步降低。
二是低导通压降与高可靠性:通过优化PN结设计和封装工艺,降低通态电压,提高电流密度,增强抗浪涌能力。
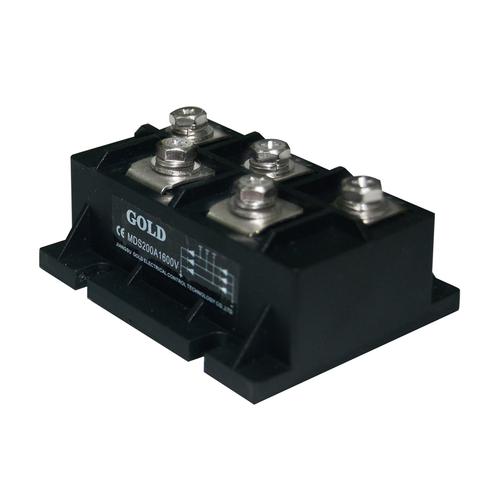
三是模块化与集成化:将晶闸管与驱动、保护电路集成为智能功率模块(IPM),在仪器仪表和小型化设备中受欢迎。
四是新材料探索:碳化硅(SiC)和氮化镓(GaN)基器件开始渗透,虽尚未对硅基晶闸管构成直接威胁,但在高压高频领域值得关注。
四、市场竞争格局与供应链
国内晶闸管主要厂商包括中车时代电气、台基股份、捷捷微电、扬杰科技等,国外品牌如英飞凌、意法半导体、三菱电机仍占据高端市场。2021年,受全球芯片短缺影响,交货周期普遍拉长至20-40周,部分型号价格涨幅超过30%。供应链方面,上游硅片、钼片、陶瓷管壳等原材料价格上扬,压缩了中小企业利润。但国产替代进程加快,国内企业在低压中小功率晶闸管领域已具备较强竞争力,正在向高压大功率领域突破。
五、政策与环境影响
中国“十四五”规划将新型电力系统、新能源装备列为重点,对电力电子器件给予政策支持。2021年,工信部发布《基础电子元器件产业发展行动计划(2021-2023年)》,明确提升晶闸管等功率器件水平,鼓励产业链协同创新。环保要求提高,推动企业采用更绿色的制造工艺,减少能耗和废弃物。
六、面临的挑战与未来展望
挑战方面:一是SiC、IGBT等竞品在部分领域替代晶闸管,压缩市场空间;二是原材料涨价、能耗双控导致成本压力;三是高端人才和关键技术仍需突破。
展望2022年及以后,可控硅/晶闸管行业将继续受益于新能源、智能电网、工业自动化等需求,预计保持5%-8%的年均复合增长率。龙头企业将通过技术升级和产能扩张巩固地位,同时布局第三代半导体,逐步形成硅基与宽禁带半导体互补的产品矩阵。对于仪器仪表行业用户而言,选择高效、可靠、供货稳定的晶闸管供应商将成为保障产品竞争力的重要环节。
2021年是电力电子元器件行业机遇与挑战并存的一年,可控硅/晶闸管作为成熟器件,在特定应用场景中仍不可替代,未来将朝着高性能、模块化、绿色化方向持续演进。
如若转载,请注明出处:http://www.yiputing.com/product/12.html
更新时间:2026-10-24 14:04:42