2023年中国电力电子元器件行业深度分析 产业链、运营现状与市场规模
产业链分析
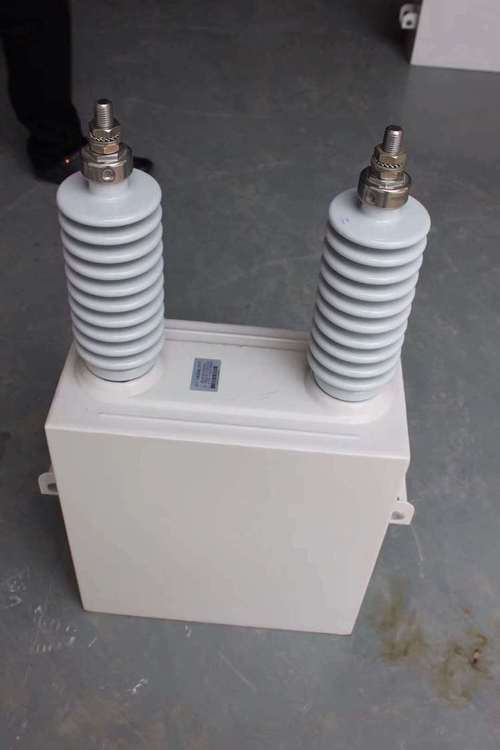
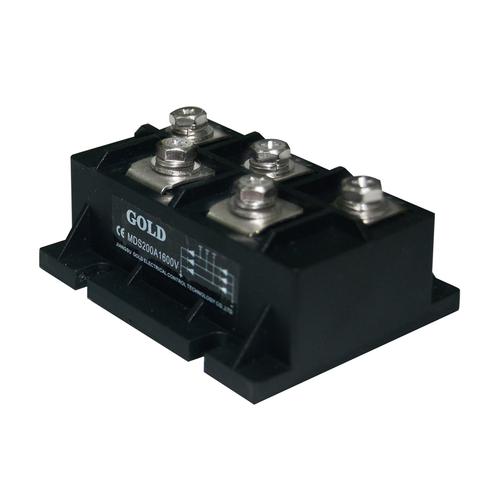
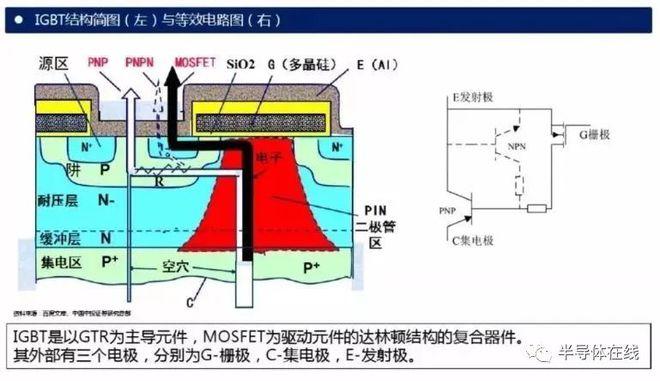
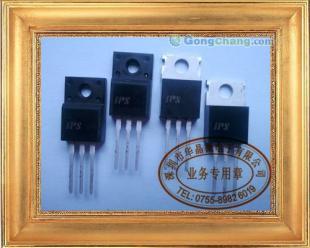
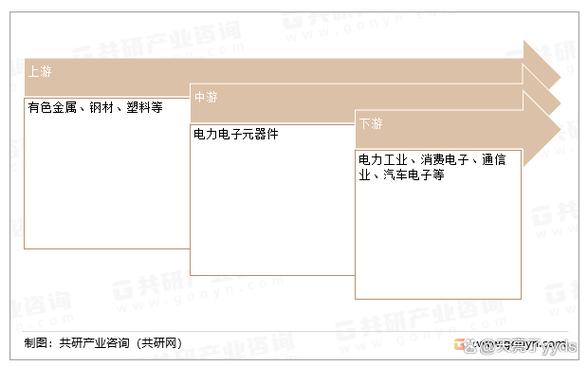
电力电子元器件产业链上游主要包括原材料和零部件供应。原材料涉及半导体材料(如硅、碳化硅、氮化镓)、金属材料(铜、铝)、磁性材料、陶瓷材料等;零部件包括芯片、电容、电感、散热器、结构件等。中游为电力电子元器件的制造,产品涵盖功率二极管、晶闸管、MOSFET、IGBT、SiC器件、GaN器件等。下游应用广泛,包括新能源发电(光伏、风电)、新能源汽车、工业电机驱动、变频家电、轨道交通、不间断电源(UPS)、消费电子等。
行业运营现状
2023年,中国电力电子元器件行业整体保持增长态势,但增速有所放缓。受全球经济下行、消费电子需求疲软等因素影响,部分中低端产品出现产能过剩和价格竞争。在新能源汽车、光伏储能、工业自动化等领域的强劲需求带动下,IGBT、SiC等高端器件供不应求,国产替代进程加速。国家政策持续支持半导体产业发展,加上资本投入增加,产业链自主可控能力逐渐提升。企业运营方面,龙头企业如斯达半导、时代电气、士兰微等营收和利润表现较好,而中小型企业面临较大成本压力和市场竞争。
市场规模
2023年中国电力电子元器件市场规模预计达到约3500亿元人民币,同比增长约8%。其中,功率半导体器件占比最大,约为60%,市场规模约2100亿元;被动元器件(电容、电感等)占比约25%,市场规模约875亿元;其他器件(如散热、控制IC等)占比约15%。从应用领域看,新能源汽车和新能源发电是增长最快的市场,合计贡献超过40%的需求。预计未来几年,随着碳中和政策推进和智能化升级,行业将维持中高速增长,2025年市场规模有望突破4500亿元。
如若转载,请注明出处:http://www.yiputing.com/product/24.html
更新时间:2026-10-24 21:23:49